Cât plătești acum?
Trei cifre de pe extras și îți arătăm diferența. Fără date personale, fără interogare la Biroul de Credit.
Vrei cifra reală, pe situația ta? Lasă un număr.
—
Estimare pe cifrele introduse de tine, cu aceeași perioadă rămasă.
Suntem intermediar de credite nelegat: nu reprezentăm exclusiv nicio bancă. Depunem acolo unde ai cea mai bună combinație de cost, șansă de aprobare și viteză, iar motivul ți-l scriem.
Ce te-ar putea bloca, de fapt
Un comparator îți arată dobânzi. Noi îți arătăm obstacolele, pentru că acolo se pierd dosarele. Bifează ce ți se potrivește.
Vrei un răspuns pe situația ta concretă? Lasă un număr și te sunăm.
Diferența nu vine doar din dobândă
De obicei dobânda explică jumătate. Cealaltă jumătate stă în lucruri pe care nu le compară niciun site.
- până la 1,5% pe an
Fix sau variabil
Variabilul arată mai bine azi. Cine a semnat variabil în 2021, când indicele era la minim istoric, a aflat pe pielea lui ce înseamnă.
- 30–90 lei pe lună
Condițiile atașate
Salariu virat obligatoriu, pachet de cont, asigurare prin bancă. Îți schimbi angajatorul, dobânda sare. Scrie în contract, nu în reclamă.
- poate lucra împotriva ta
Perioada rămasă
Refinanțarea pe 25 de ani scade rata și crește totalul. Alegerea între rată mică și cost mic e a ta, dar trebuie să știi că o faci.
- se scad din diferență
Costurile refinanțării
Evaluare, comisioane de analiză, uneori notar. Se recuperează de obicei în 8–14 luni, dar se scad din câștig, nu se ignoră.
- poate costa mii de euro
Banca la care chiar treci
Cea mai scumpă greșeală. Alegi banca cu 0,2% mai puțin, ești respins după șase săptămâni, iar dacă ai antecontract cu termen poți pierde arvuna.
Ce compară un site și ce comparăm noi
Un comparator
- Dobânda afișată
- DAE
- Rata lunară
Noi
- Toate cele din stânga
- Șansa reală să fii aprobat acolo
- Ce te obligă contractul să faci
- Cât plătești în total, nu pe lună
- Cât durează până ai banii
- Ce se întâmplă dacă vinzi în anul trei
Un comparator poate automatiza o singură variabilă. Restul cer pe cineva care a stat de partea cealaltă a ghișeului și știe de ce se resping dosarele.
Trei pași, și doar unul cere ceva de la tine
Ne trimiți cifrele sau chiar contractul
O poză cu prima pagină e suficientă ca să începem. Nu ai nevoie de nicio adeverință în etapa asta.
10 minuteÎți spunem la ce bănci treci și cu ce diferență
Cu cifre concrete pe fiecare, inclusiv costurile refinanțării și luna din care începi să fii pe plus.
24 de oreDucem dosarul noi
Strângem actele, le verificăm înainte de depunere și îți spunem la fiecare schimbare unde a ajuns. Nu suni pe nimeni.
4–8 săptămâni, cât ține banca
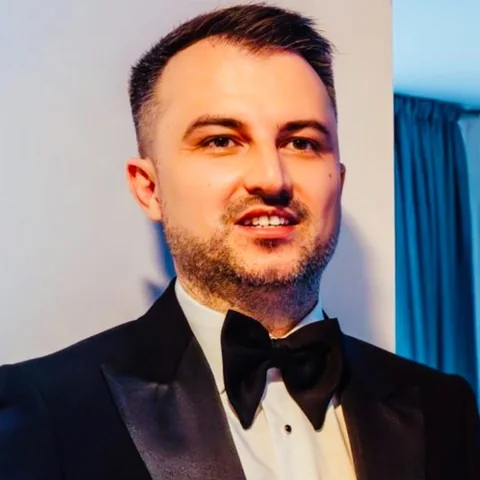
Adrian Vuță
Consultant credite. 17 ani în banking, din care 7 în management bancar. A condus o unitate bancară clasată prima în rețea la creditare imobiliară. Vorbești direct cu el, nu cu un call center. 0742 202 203
Situația ta e mai specială
Aici diferența dintre bănci e cea mai mare, iar un comparator nu te ajută deloc: unele nu acceptă profilul, altele îl acceptă parțial.
Ești PFA sau independent
Norma de venit versus sistem real schimbă complet ce vede banca.
Ai venituri din dividende
Câte bilanțuri cere fiecare bancă și ce parte din dividend acceptă.
Lucrezi în străinătate
Cumperi în România cu venit din altă țară. Se poate, dar nu la orice bancă.
Cumperi prima locuință
Avans, grad de îndatorare, evaluare. Ce cere banca și în ce ordine.
Ai o firmă
Capital de lucru, investiții, cofinanțare pentru fonduri europene.
Ce primești în 24 de ore
Nu un telefon în care ți se spune „vă căutăm noi". Un document cu bănci, cifre și o recomandare motivată. Dacă niciuna nu bate ce ai deja, scrie asta în el.
Situația ta: ipotecar cu 21 de ani rămași, rată 2.480 lei, dobândă variabilă 7,4%. Sold estimat 316.738 lei.
Banca A, deși Banca C are dobânda mai mică. Motivul: la C dobânda e variabilă, iar la o creștere de două puncte rata ta ar urca la 2.885 de lei. La A rămâne 2.140 cinci ani. Diferența de azi, 52 de lei pe lună, e prețul pe care îl plătești ca să nu depinzi de indice.
Cifrele sunt un exemplu ilustrativ, nu o ofertă. Documentul real se întocmește pe situația ta și pe băncile la care te califici.
- Toate băncile la care te califici, nu doar cea care ne convine nouă.
- Costul total pe toată durata, nu doar rata lunară.
- Costurile refinanțării și luna din care ești efectiv pe plus.
- Recomandarea, cu motivul scris. Inclusiv dacă motivul e „rămâi unde ești".
Întrebări
Cât mă costă serviciul vostru?
Nimic. Comisionul îl plătește banca la care se închide creditul. Îți spunem deschis cât primim și de la cine, înainte să semnezi ceva.
Dacă vă plătesc băncile, de ce v-aș crede?
E întrebarea corectă. Îți arătăm comparația completă și îți spunem pe care variantă o recomandăm și de ce. Un client mulțumit se întoarce la refinanțare peste doi ani și trimite doi prieteni. Unul păcălit, nu.
Calculul de sus e cifra pe care o primesc?
Nu. E o estimare pe cifrele introduse de tine, cu aceeași perioadă rămasă și fără costurile refinanțării. Cifra reală depinde de banca la care te califici, de evaluarea imobilului și de comisioane.
Verificarea îmi afectează scorul la Biroul de Credit?
Nu. Discuția inițială și estimarea nu presupun nicio interogare. Aceasta apare abia când depui efectiv o cerere la o bancă, iar până acolo hotărăști tu.
Cât durează tot procesul?
De obicei patru până la opt săptămâni de la prima discuție până la aprobare. Partea pe care o controlăm noi, pregătirea și verificarea documentelor, o facem în câteva zile. Restul ține de bancă și nu promitem termene pe care nu le decidem noi.
Nu ești gata acum?
Îți urmărim creditul în fiecare lună și te anunțăm doar când refinanțarea îți aduce peste 200 de lei economie. Fără alte mesaje, fără oferte, fără nimic altceva. Poți ieși printr-un singur cuvânt.
Lasă un număr și ne ocupăm noi de verificat.
Vrei să știi exact unde stai?
Trimite-ne cifrele sau o poză cu contractul. Îți spunem în 24 de ore la ce bănci te califici și cu ce diferență. Dacă nu merită, îți spunem și asta.